S’installer en Valais : forfait fiscal et résidence (2026)
S’installer en Valais au forfait fiscal : base cantonale dès CHF 250 000, fortune imposée sur au moins 4 fois la base. Stations, langues, immobilier 2026.
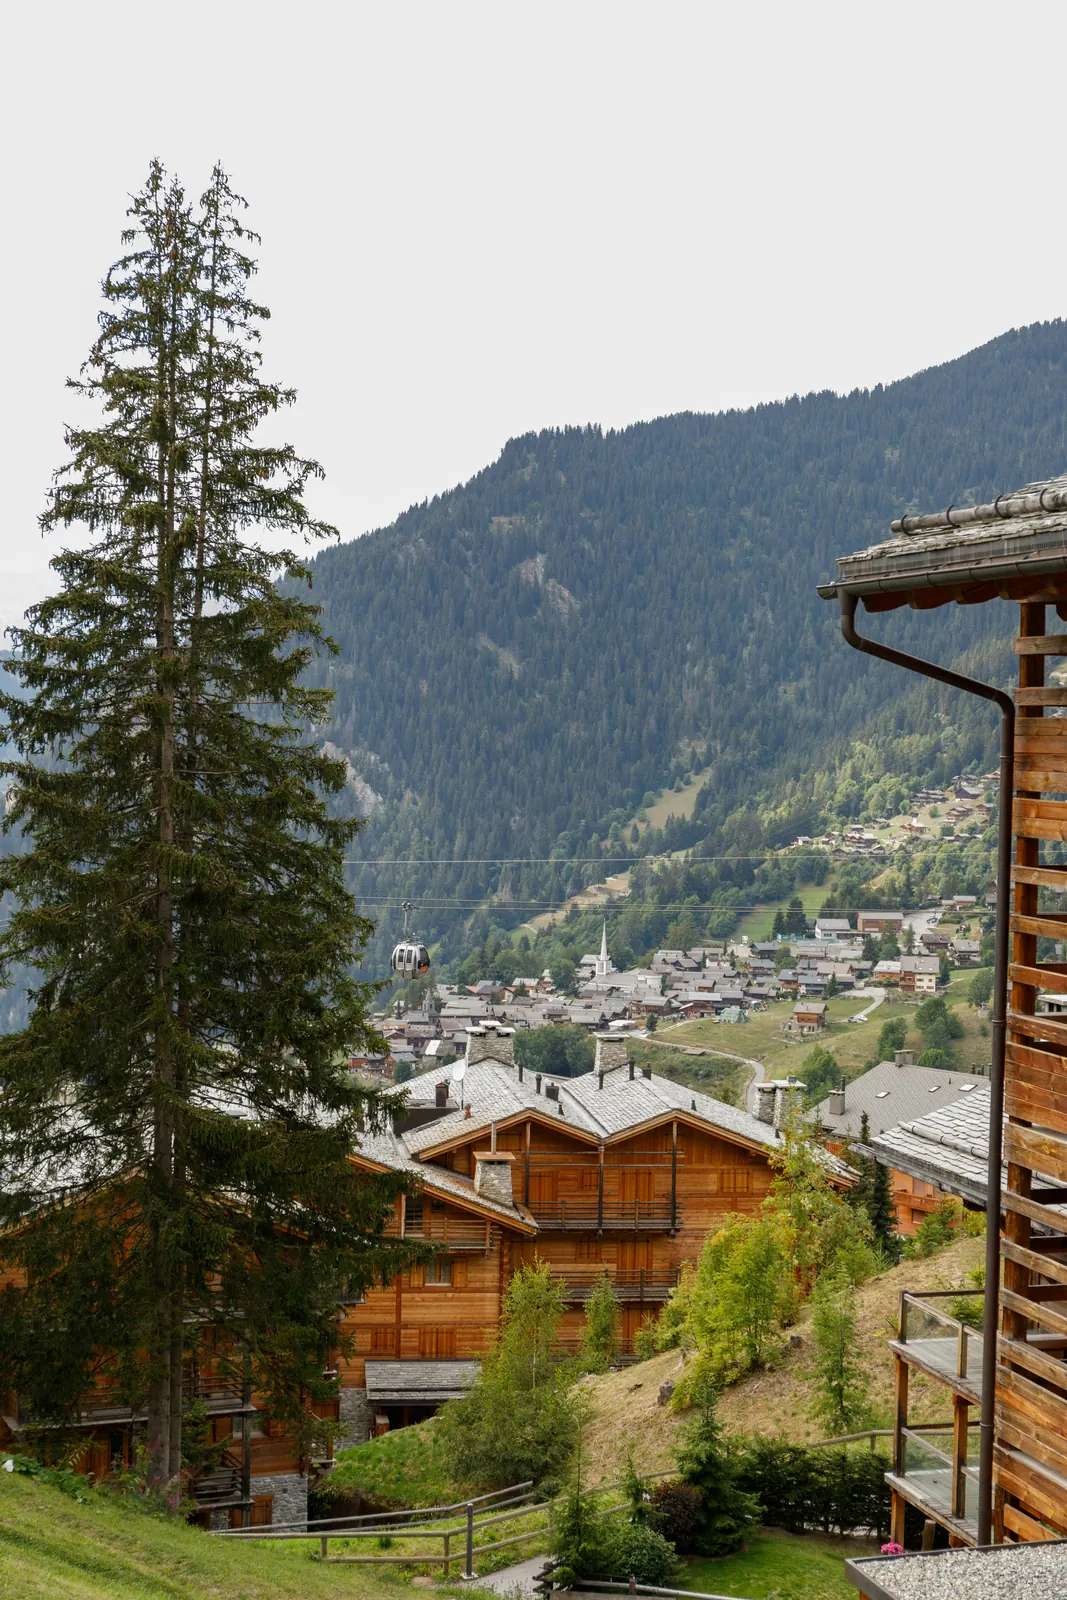
Le Valais propose l’imposition d’après la dépense (forfait fiscal) avec une base minimale cantonale publiée de CHF 250 000 en 2026, et la fortune y est imposée sur au moins quatre fois cette base. C’est le canton des grandes stations alpines : les règles immobilières y comptent autant que les règles fiscales.
Points clés
| Valais (état septembre 2026) | |
|---|---|
| Forfait fiscal | Possible |
| Base minimale cantonale | CHF 250 000 (art. 1 OID) |
| Impôt communal | Calculé selon un barème moyen |
| Fortune au forfait | Au moins 4 × la base |
| Base minimale fédérale | CHF 435 000 pour 2026 |
| Langues | Français (Bas-Valais et Valais central), allemand (Haut-Valais) |
| Principales localités | Sion, Martigny, Monthey, Sierre, Brigue, Viège |
Le Valais en bref
Le Valais suit la vallée du Rhône depuis sa source, près du col de la Furka, jusqu’au Léman, entre les plus hauts sommets des Alpes. Le canton est bilingue : français à l’ouest et au centre, allemand dans le Haut-Valais. Sion en est le chef-lieu. La vie s’y partage souvent entre les villes de la plaine et les stations qui les surplombent : Verbier, Crans-Montana, Zermatt, Saas-Fee, Champéry et bien d’autres.
La vallée est réputée pour son climat sec et ensoleillé et pour ses vignobles ; depuis le Bas-Valais, l’aéroport de Genève est accessible par l’autoroute.
Le forfait fiscal en Valais
Les conditions fédérales s’appliquent : pas de nationalité suisse, première prise de domicile fiscal en Suisse ou retour après dix ans d’absence, et aucune activité lucrative en Suisse pour l’un ou l’autre des conjoints.
Pour l’impôt cantonal, la base est d’au moins CHF 250 000. L’impôt communal est calculé selon un barème moyen. Pour l’impôt sur la fortune, la fortune imposable est fixée à au moins quatre fois la base. Comme partout, la base doit aussi atteindre sept fois le loyer annuel ou la valeur locative, et le calcul de contrôle sur les revenus de source suisse et les revenus bénéficiant d’un allègement conventionnel s’applique. L’impôt fédéral direct est calculé séparément, sur au moins CHF 435 000.
Ce sont les minimums publiés. Le montant retenu pour un dossier concret dépend de votre train de vie, de votre logement et de vos revenus ; il est donc préférable de le fixer dans un ruling. Comparez les cantons dans le forfait fiscal par canton.
Permis de séjour
Les ressortissants de l’UE/AELE sans activité lucrative peuvent s’établir s’ils disposent de moyens suffisants et d’une assurance maladie. Les ressortissants hors UE sans activité lucrative peuvent demander un permis en tant que rentiers (55 ans ou plus, avec des liens personnels particuliers avec la Suisse et des moyens suffisants) ou pour intérêts fiscaux importants. Dans les deux cas, le canton décide librement et l’approbation du SEM est requise. Nous n’avons pas trouvé de seuil officiel publié pour le Valais : tout montant doit être confirmé auprès du canton plutôt que repris de sources secondaires.
Impôt sur les successions et donations
Le conjoint, le partenaire enregistré et les descendants directs sont exonérés. Le Valais exonère aussi les concubins qui ont vécu ensemble pendant cinq ans ou qui ont des enfants communs, ce qui est plus rare ailleurs.
Immobilier : chalets et stations
Beaucoup de personnes viennent en Valais pour un chalet. Deux ensembles de règles comptent :
- Lex Koller. Une fois domicilié en Suisse avec un permis UE/AELE ou un permis C, vous achetez librement ; un ressortissant hors UE titulaire d’un permis B peut acquérir sa résidence principale au lieu de son domicile. Pour acheter un logement de vacances sans être domicilié en Suisse, il faut une autorisation imputée sur la part cantonale du contingent national, en principe dans la limite de 200 m² de surface habitable et de 1 000 m² de terrain.
- Plafond des résidences secondaires. Dans les communes où les résidences secondaires dépassent déjà 20 %, aucune nouvelle résidence secondaire ne peut être autorisée, sauf exceptions.
Une consultation lancée en 2026 propose des contingents plus restrictifs pour les logements de vacances et de nouvelles limites pour les acheteurs hors UE ; ce sont des propositions, pas des lois. Le Valais perçoit des droits de mutation : faites confirmer le taux actuel par le notaire. Nos guides sur les résidences secondaires dans les Alpes et sur l’achat immobilier et la Lex Koller entrent dans le détail.
Vivre en Valais
Certaines familles vivent toute l’année dans une station, d’autres à Sion, Sierre ou Martigny, avec la montagne à quelques minutes. Les sports d’hiver, la randonnée et les villages viticoles rythment le quotidien. L’école publique est en français ou en allemand selon la région, et les stations offrent des possibilités privées et des internats. Pour une comparaison plus large, voyez les meilleurs cantons pour les familles fortunées.
Notre accompagnement
Nous pouvons vérifier si une commune de station valaisanne convient à la fois à votre projet fiscal et aux règles immobilières, préparer le dossier de forfait fiscal et coordonner le permis et l’achat. Commencez par notre test d’éligibilité.
Cette page constitue une information générale à jour au 30 septembre 2026 ; votre situation personnelle nécessite un ruling fiscal et un conseil individuel.
Sources officielles
- AFC — Fiche cantonale Valais (février 2026)
- AFC — Circulaire 2-215-D-2025 (minimum fédéral 2026)
- Fedlex — Art. 14 LIFD (imposition d’après la dépense)
- AFC — Les impôts en vigueur (état au 1er janvier 2026)
- Fedlex — Art. 11 LFAIE (contingents de logements de vacances)
- Fedlex — Art. 10 OAIE (limites de surface)
- Fedlex — Art. 6 LRS (plafond des résidences secondaires)
- SEM — Directives LEI (domaine des étrangers)
- Canton du Valais — site officiel
- Valais/Wallis Promotion
Questions fréquentes
Le Valais propose-t-il l’imposition d’après la dépense ?
Oui. En 2026, la base minimale cantonale est de CHF 250 000 (art. 1 OID). L’impôt fédéral direct est calculé séparément, sur au moins CHF 435 000.
Comment la fortune des contribuables au forfait est-elle imposée en Valais ?
La fortune imposable est fixée à au moins quatre fois la base forfaitaire.
Existe-t-il un minimum publié pour les ressortissants hors UE en Valais ?
Nous n’avons pas trouvé de chiffre officiel publié. Le canton décide au cas par cas et le SEM doit approuver le permis ; le montant doit donc être confirmé dans un ruling.
Un étranger peut-il acheter un chalet en Valais ?
Une personne non domiciliée en Suisse a besoin d’une autorisation Lex Koller imputée sur le contingent cantonal de logements de vacances, dans des limites de surface, et les nouvelles résidences secondaires sont restreintes dans les communes où elles dépassent déjà 20 %.
Les concubins sont-ils exonérés de l’impôt sur les successions en Valais ?
Le conjoint et les descendants sont exonérés, et le Valais exonère aussi les concubins après cinq ans de vie commune ou s’ils ont des enfants communs.
Prêts à parler de votre projet ?
Parlez-nous un peu de vos projets. Nous vous répondons personnellement, en général dans un délai d’un jour ouvrable.