S’installer dans le canton de Vaud : forfait fiscal 2026
Forfait fiscal dans le canton de Vaud : minimum de CHF 415 000 incluant l’impôt sur la fortune. Permis, successions, immobilier et lieux de vie en 2026.
Le canton de Vaud propose l’imposition d’après la dépense (forfait fiscal), et son minimum est simple à lire : en 2026, la base cantonale est d’au moins CHF 415 000, et ce montant inclut déjà une majoration couvrant l’impôt sur la fortune. Pour les ressortissants hors UE qui demandent un permis pour intérêts fiscaux, l’accord forfaitaire signé fait partie du dossier ; le permis reste une décision discrétionnaire, soumise à l’approbation du SEM.
Points clés
| Vaud (état septembre 2026) | |
|---|---|
| Forfait fiscal | Possible |
| Base minimale cantonale | CHF 415 000, majoration de 15 % pour l’impôt sur la fortune comprise |
| Critère du loyer | 7 × le loyer annuel ou la valeur locative, plus 10 % |
| Base minimale fédérale | CHF 435 000 pour 2026 |
| Permis hors UE pour intérêts fiscaux | Accord forfaitaire signé exigé dans le dossier ; décision discrétionnaire, approbation du SEM |
| Successions (descendants) | CHF 1 million exonéré, puis déduction dégressive jusqu’à CHF 2 millions |
| Langue | Français |
| Principales localités | Lausanne, Montreux, Vevey, Nyon, Morges, Yverdon-les-Bains |
Vaud en bref
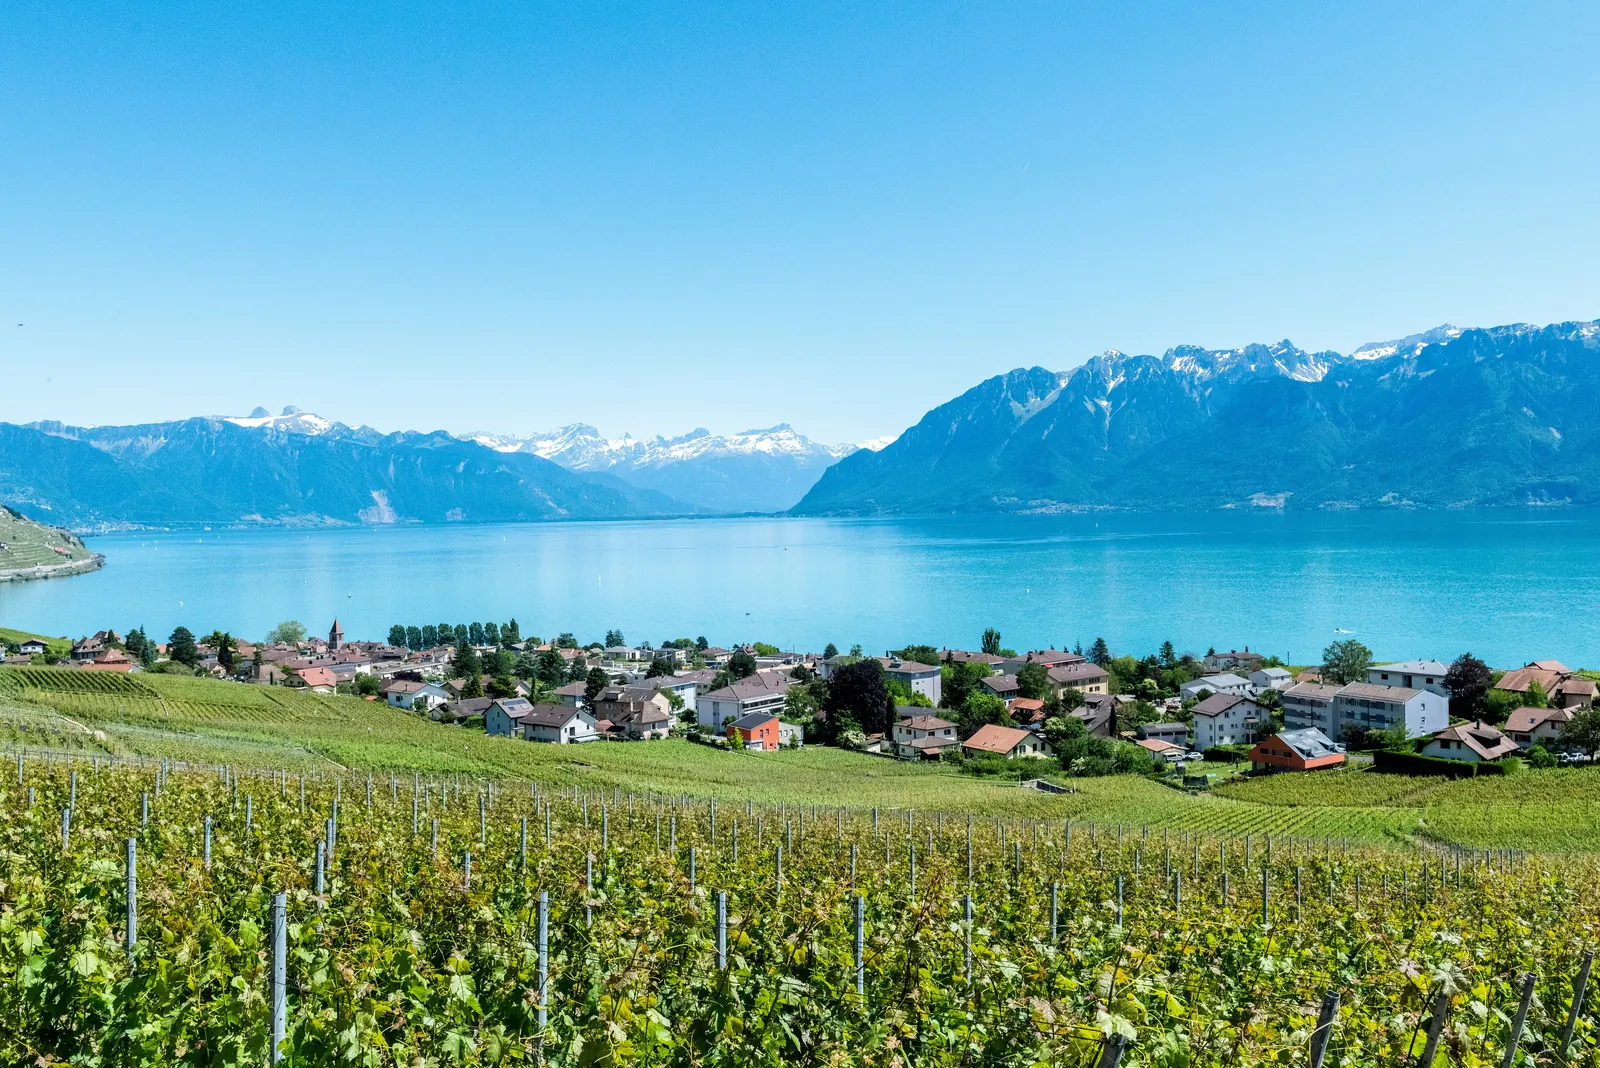
Le canton de Vaud s’étend sur la plus grande partie de la rive nord du Léman, des portes de Genève jusqu’à la vallée du Rhône, et remonte vers les Alpes et le Jura. Lausanne en est le chef-lieu et une ville universitaire. Entre Lausanne et Montreux, les vignes en terrasses de Lavaux descendent jusqu’au lac. Plus à l’est et en altitude, les Alpes vaudoises comprennent Villars, Leysin et le Pays-d’Enhaut autour de Château-d’Œx.
On y parle français, et l’aéroport de Genève est facilement accessible depuis l’ouest du canton.
Le forfait fiscal dans le canton de Vaud
Les conditions fédérales s’appliquent : vous n’avez pas la nationalité suisse, vous prenez domicile fiscal en Suisse pour la première fois ou après dix ans d’absence, et aucun des conjoints n’exerce d’activité lucrative en Suisse.
La base minimale vaudoise pour les impôts cantonaux et communaux est de CHF 415 000. Contrairement à la plupart des cantons, Vaud intègre l’impôt sur la fortune dans la base au moyen d’une majoration de 15 %, au lieu d’imposer la fortune séparément. Le critère du loyer est aussi un peu plus strict que la règle fédérale : sept fois le loyer annuel ou la valeur locative, plus 10 %. Comme partout, le calcul de contrôle sur les revenus de source suisse et les revenus bénéficiant d’un allègement conventionnel s’applique, et l’impôt fédéral direct est calculé sur au moins CHF 435 000.
Pour une comparaison avec les autres cantons, consultez le forfait fiscal par canton.
Permis de séjour pour les ressortissants hors UE
Pour les personnes venant d’un pays hors UE/AELE qui déposent une demande pour intérêts publics (fiscaux) importants, le canton de Vaud publie la liste des documents requis : un engagement formel à n’exercer aucune activité lucrative en Suisse ni à l’étranger (hormis la gestion de votre propre fortune), une copie de l’accord forfaitaire conclu avec l’administration cantonale des impôts (ACI) et, si vous achetez un bien, l’acte ou l’extrait du registre foncier. Le dossier est ensuite transmis au SEM pour approbation. Vaud ne publie pas de montant minimum.
Les personnes de 55 ans ou plus ayant des liens étroits avec la Suisse peuvent aussi demander un permis en tant que rentiers, à condition de disposer de moyens suffisants et de ne pas exercer d’activité lucrative ; cette voie est elle aussi discrétionnaire et soumise à l’approbation du SEM. Les ressortissants de l’UE/AELE sans activité lucrative suivent la voie plus simple de la libre circulation.
Impôt sur les successions et donations
Le conjoint et le partenaire enregistré sont exonérés dans tous les cantons. Vaud fait partie des rares cantons où les descendants directs peuvent être imposés : CHF 1 million est exonéré, puis une déduction dégressive s’applique jusqu’à CHF 2 millions. La fortune mobilière est imposée dans le canton du dernier domicile, les immeubles là où ils se trouvent.
Immobilier
Les ressortissants de l’UE/AELE domiciliés en Suisse et les titulaires d’un permis C achètent librement. Un ressortissant hors UE titulaire d’un permis B peut acquérir sa résidence principale au lieu de son domicile effectif sans autorisation Lex Koller. Dans les Alpes vaudoises, les logements de vacances sont soumis au système national de contingents et à des limites de surface, ainsi qu’au plafond de 20 % de résidences secondaires dans les communes qui le dépassent. Vaud perçoit des droits de mutation, auxquels s’ajoute une part communale. Une consultation lancée en 2026 propose des règles plus strictes pour les acheteurs hors UE ; ce n’est pas encore une loi. Notre guide sur les résidences secondaires dans les Alpes traite du volet montagne.
Vivre dans le canton de Vaud
Les familles regardent souvent la côte entre Nyon et Rolle pour rejoindre rapidement Genève, Lausanne et ses environs pour les écoles et la vie urbaine, ou la Riviera autour de Vevey et Montreux pour un rythme plus calme. Le canton compte des écoles internationales et des internats en plus de l’école publique. Si vous hésitez entre les deux cantons lémaniques, lisez Genève ou Vaud, et pour une comparaison plus large, les meilleurs cantons pour les familles fortunées.
Notre accompagnement
Nous préparons le dossier de forfait fiscal pour l’ACI, vous aidons à convenir du montant avant votre arrivée et coordonnons les démarches migratoires pour que l’accord signé soit prêt au moment où le dossier de permis en a besoin. Un bon premier pas : notre test d’éligibilité.
Cette page constitue une information générale à jour au 30 septembre 2026 ; votre situation personnelle nécessite un ruling fiscal et un conseil individuel.
Sources officielles
- AFC — Fiche cantonale Vaud (février 2026)
- Canton de Vaud — Séjour en raison d’intérêts publics majeurs (États tiers)
- AFC — Circulaire 2-215-D-2025 (minimum fédéral 2026)
- Fedlex — Art. 14 LIFD (imposition d’après la dépense)
- AFC — Les impôts en vigueur (état au 1er janvier 2026)
- SEM — Directives LEI (domaine des étrangers)
- Fedlex — Art. 11 LFAIE (contingents de logements de vacances)
- Canton de Vaud — site officiel
- Office du tourisme de la Région du Léman
Questions fréquentes
Le canton de Vaud propose-t-il l’imposition d’après la dépense ?
Oui. En 2026, la base minimale cantonale est de CHF 415 000, majoration de 15 % pour l’impôt sur la fortune comprise. Le minimum fédéral de CHF 435 000 s’applique pour l’impôt fédéral direct.
Comment fonctionne le critère du loyer dans le canton de Vaud ?
Vaud retient sept fois le loyer annuel ou la valeur locative, majoré de 10 %. La base correspond au plus élevé de ce critère, du minimum, de vos dépenses effectives et du calcul de contrôle.
Que doit fournir un ressortissant hors UE dans le canton de Vaud ?
Vaud demande un engagement formel à n’exercer aucune activité lucrative en Suisse ni à l’étranger (hormis la gestion de votre propre fortune), une copie de l’accord forfaitaire conclu avec l’administration cantonale des impôts et, en cas d’achat, l’acte ou l’extrait du registre foncier. L’approbation du SEM suit. Aucun montant n’est publié.
Les enfants paient-ils l’impôt sur les successions dans le canton de Vaud ?
Vaud fait partie des rares cantons qui peuvent imposer les descendants directs. CHF 1 million est exonéré, puis une déduction dégressive s’applique jusqu’à CHF 2 millions.
Puis-je plutôt demander un permis de rentier dans le canton de Vaud ?
Les ressortissants hors UE âgés de 55 ans ou plus ayant des liens étroits avec la Suisse peuvent aussi passer par la voie des rentiers, qui a ses propres conditions.
Prêts à parler de votre projet ?
Parlez-nous un peu de vos projets. Nous vous répondons personnellement, en général dans un délai d’un jour ouvrable.